Cash की Hidden Cost: Digital Payments से Business Loans कैसे मिलते हैं
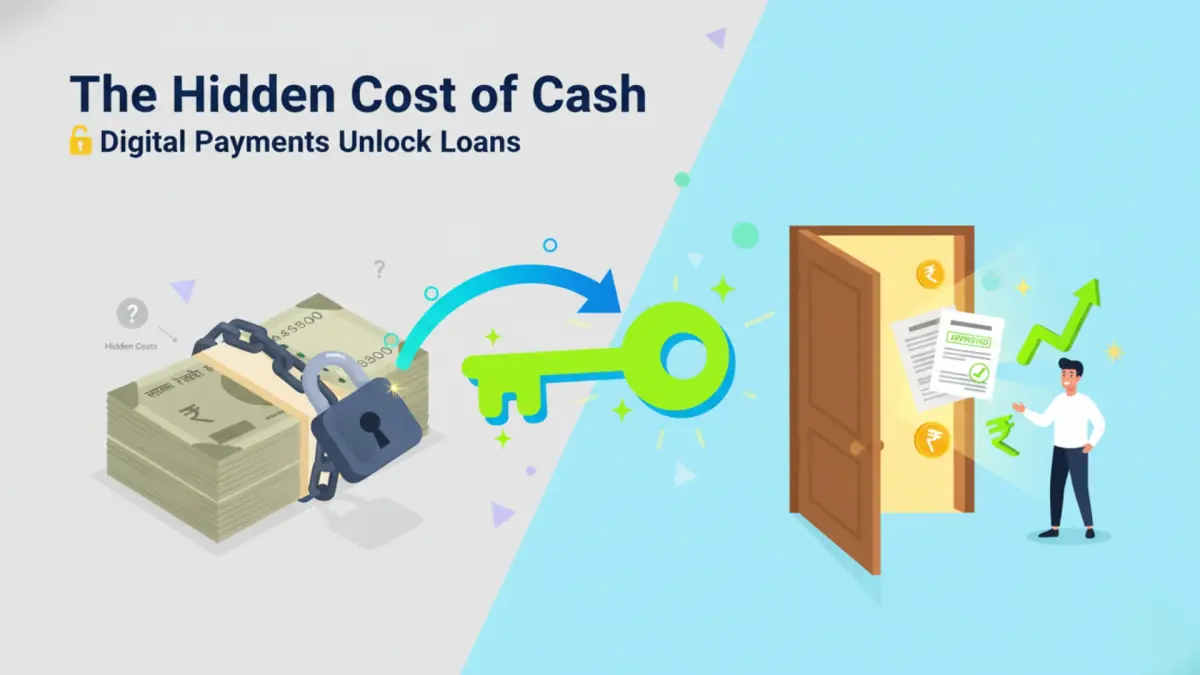
Cash की Hidden Cost: असली नुकसान कहाँ है?
Cash free नहीं है—यह आपको financial system के लिए invisible बना देता है।
Digital payments की 2% fee से ज़्यादा Rs.25 लाख का loan ना मिलना कहीं बड़ा नुकसान है। Cash-based businesses की यही समस्या है—income तो होती है, लेकिन proof नहीं होता।
Digital payments हर transaction को verified, timestamped, impossible-to-fake रिकॉर्ड बना देती हैं। यही lenders की सबसे बड़ी मांग है।
Invisibility Problem: Cash Businesses को Loans क्यों नहीं मिलते?
Cash में चलने वाले बिज़नेस lenders की नजर में दिखाई ही नहीं देते। Paper statements, tax returns और bank deposits अक्सर incomplete कहानी बताते हैं।
जब आप ₹50 लाख की income claim करते हैं लेकिन bank में सिर्फ ₹15 लाख deposit दिखता है—lender आपके word पर भरोसा क्यों करे?
- Cash कोई digital trail नहीं छोड़ता
- Sales verify नहीं हो सकती
- Financial statements manually edited हो सकती हैं
- Tax returns undervalued दिखते हैं
Result? लोन reject। और ये rejection भविष्य की growth भी रोक देता है।
Digital Payments Credit Assessment को कैसे बदलते हैं?
Modern lenders अब documents नहीं—*transaction data* evaluate करते हैं।
UPI, card, और wallet transactions lenders को यह देखने देते हैं:
- Monthly business का speed और volume
- Income कितनी consistent है
- कितने unique customers आते हैं
- Seasonal patterns कैसे बदलते हैं
- Payment delays और receivable quality
Cash-based businesses ये कभी prove नहीं कर सकतीं, जबकि digitally active businesses 6–12 महीने में powerful transaction history बना लेती हैं।
आपके Digital Payments Lenders को क्या बताते हैं?
हर digital payment कई data points generate करती है—एक पूरा business pattern:
- Timestamp → peak hours
- Amount → average ticket size
- Customer ID → repeat customers
- Location → market reach
इनसे lenders आपकी business health का complete model बनाते हैं। यही reason है कि digital वाला business ज्यादा भरोसेमंद दिखता है।
Real Data: Digital Businesses को Loans इतने आसानी से क्यों मिलते हैं?
Reports दिखाती हैं:
- Loan approval: Digital 60–70% vs Cash 20–30%
- Loan time: कुछ महीने → कुछ दिन
- Interest rate: Cash business 14–18% vs Digital 10–13%
- Loan amount: Cash businesses (₹2–5 लाख) vs Digital businesses (₹10–20 लाख)
सिर्फ एक चीज़ का फ़र्क—verified digital data vs unverifiable cash.
Digital Payments → Complete Digital Ecosystem
Payment लेना ही काफी नहीं—lender को integrated proof चाहिए:
- POS → Sales proof
- Inventory → Stock proof
- Invoices → GST proof
- Customer data → Business repeatability
- Analytics → Growth patterns
Bharatrath digital platform यही करता है—payments को पूरी business backbone से जोड़ता है।
Government भी Digital Payment Data को Credit का आधार बना चुका है
Budget 2024–25 और RBI का Unified Lending Interface कहता है:
- Credit अब collateral पर नहीं—transactions पर मिलेगा
- Digital payment patterns primary credit signals हैं
- UPI data सबसे trusted business activity proof है
Cash-based MSMEs इस wave से automatically बाहर हो रही हैं।
Digital Payments अपनाने की हिचकिचाहट कैसे दूर करें?
Top fears और उनके solutions:
- “2% fees बहुत है” — लेकिन loan interest में 5–8% की बचत होती है
- “Customers cash prefer करते हैं” — data कहता है 60–80% लोग digital prefer करते हैं
- “Tech नहीं आता” — QR + simplified POS systems ने सब आसान कर दिया है
- “Tax बढ़ेगा” — लेकिन credit access + growth tax cost से कई गुना ज़्यादा return देता है
Cash से Digital में Shift करने की Strategy (9–12 महीने का रोडमैप)
Phase 1 (0–3 महीने): Cash + Digital दोनों लें, QR लागू करें
Phase 2 (3–6 महीने): Digital promote करें, staff train करें
Phase 3 (6–9 महीने): POS + Inventory + Billing integrate करें
Phase 4 (9–12 महीने): Loan के लिए सभी verified data ready
इसके बाद आप confidently lenders को approach कर सकते हैं।
Early Digital Adoption का Competitive Advantage
Early adopters को मिलता है:
- Better loan terms
- Preferred supplier status
- Better customer trust
- Government procurement eligibility
- E-commerce readiness
Digital operations सिर्फ convenience नहीं—competitive moat है।
Digital-First Business बनाएं
Digital payments growth unlock करते हैं, लेकिन true power integration में है।
Bharatrath digital platform payments को inventory, billing, CRM और analytics से जोड़ता है—आपका बिज़नेस instantly lender-ready बनाता है।